Domain bramy.de kaufen?
Wir ziehen mit dem Projekt
bramy.de um.
Sind Sie am Kauf der Domain
bramy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bramy.de kaufen?
Was bedeutet das Mustang-Verkaufsverbot?
Das Mustang-Verkaufsverbot bezieht sich auf eine Maßnahme, die den Verkauf von Ford Mustang-Fahrzeugen in bestimmten Regionen oder Ländern verbietet. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel aufgrund von Importbeschränkungen, rechtlichen Problemen oder Umweltauflagen. Das Verkaufsverbot kann dazu führen, dass potenzielle Käufer keinen Zugang zu bestimmten Mustang-Modellen haben. **
Was ist das Verkaufsverbot an Tankstellen?
Das Verkaufsverbot an Tankstellen bezieht sich in der Regel auf alkoholische Getränke. Es soll verhindern, dass Autofahrer alkoholische Getränke direkt an der Tankstelle kaufen und anschließend im Straßenverkehr konsumieren. Das Verkaufsverbot dient somit der Verkehrssicherheit. **

Ähnliche Suchbegriffe für Umsatzsteuer-Verkaufsverbot
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Verkaufsverbot:
-
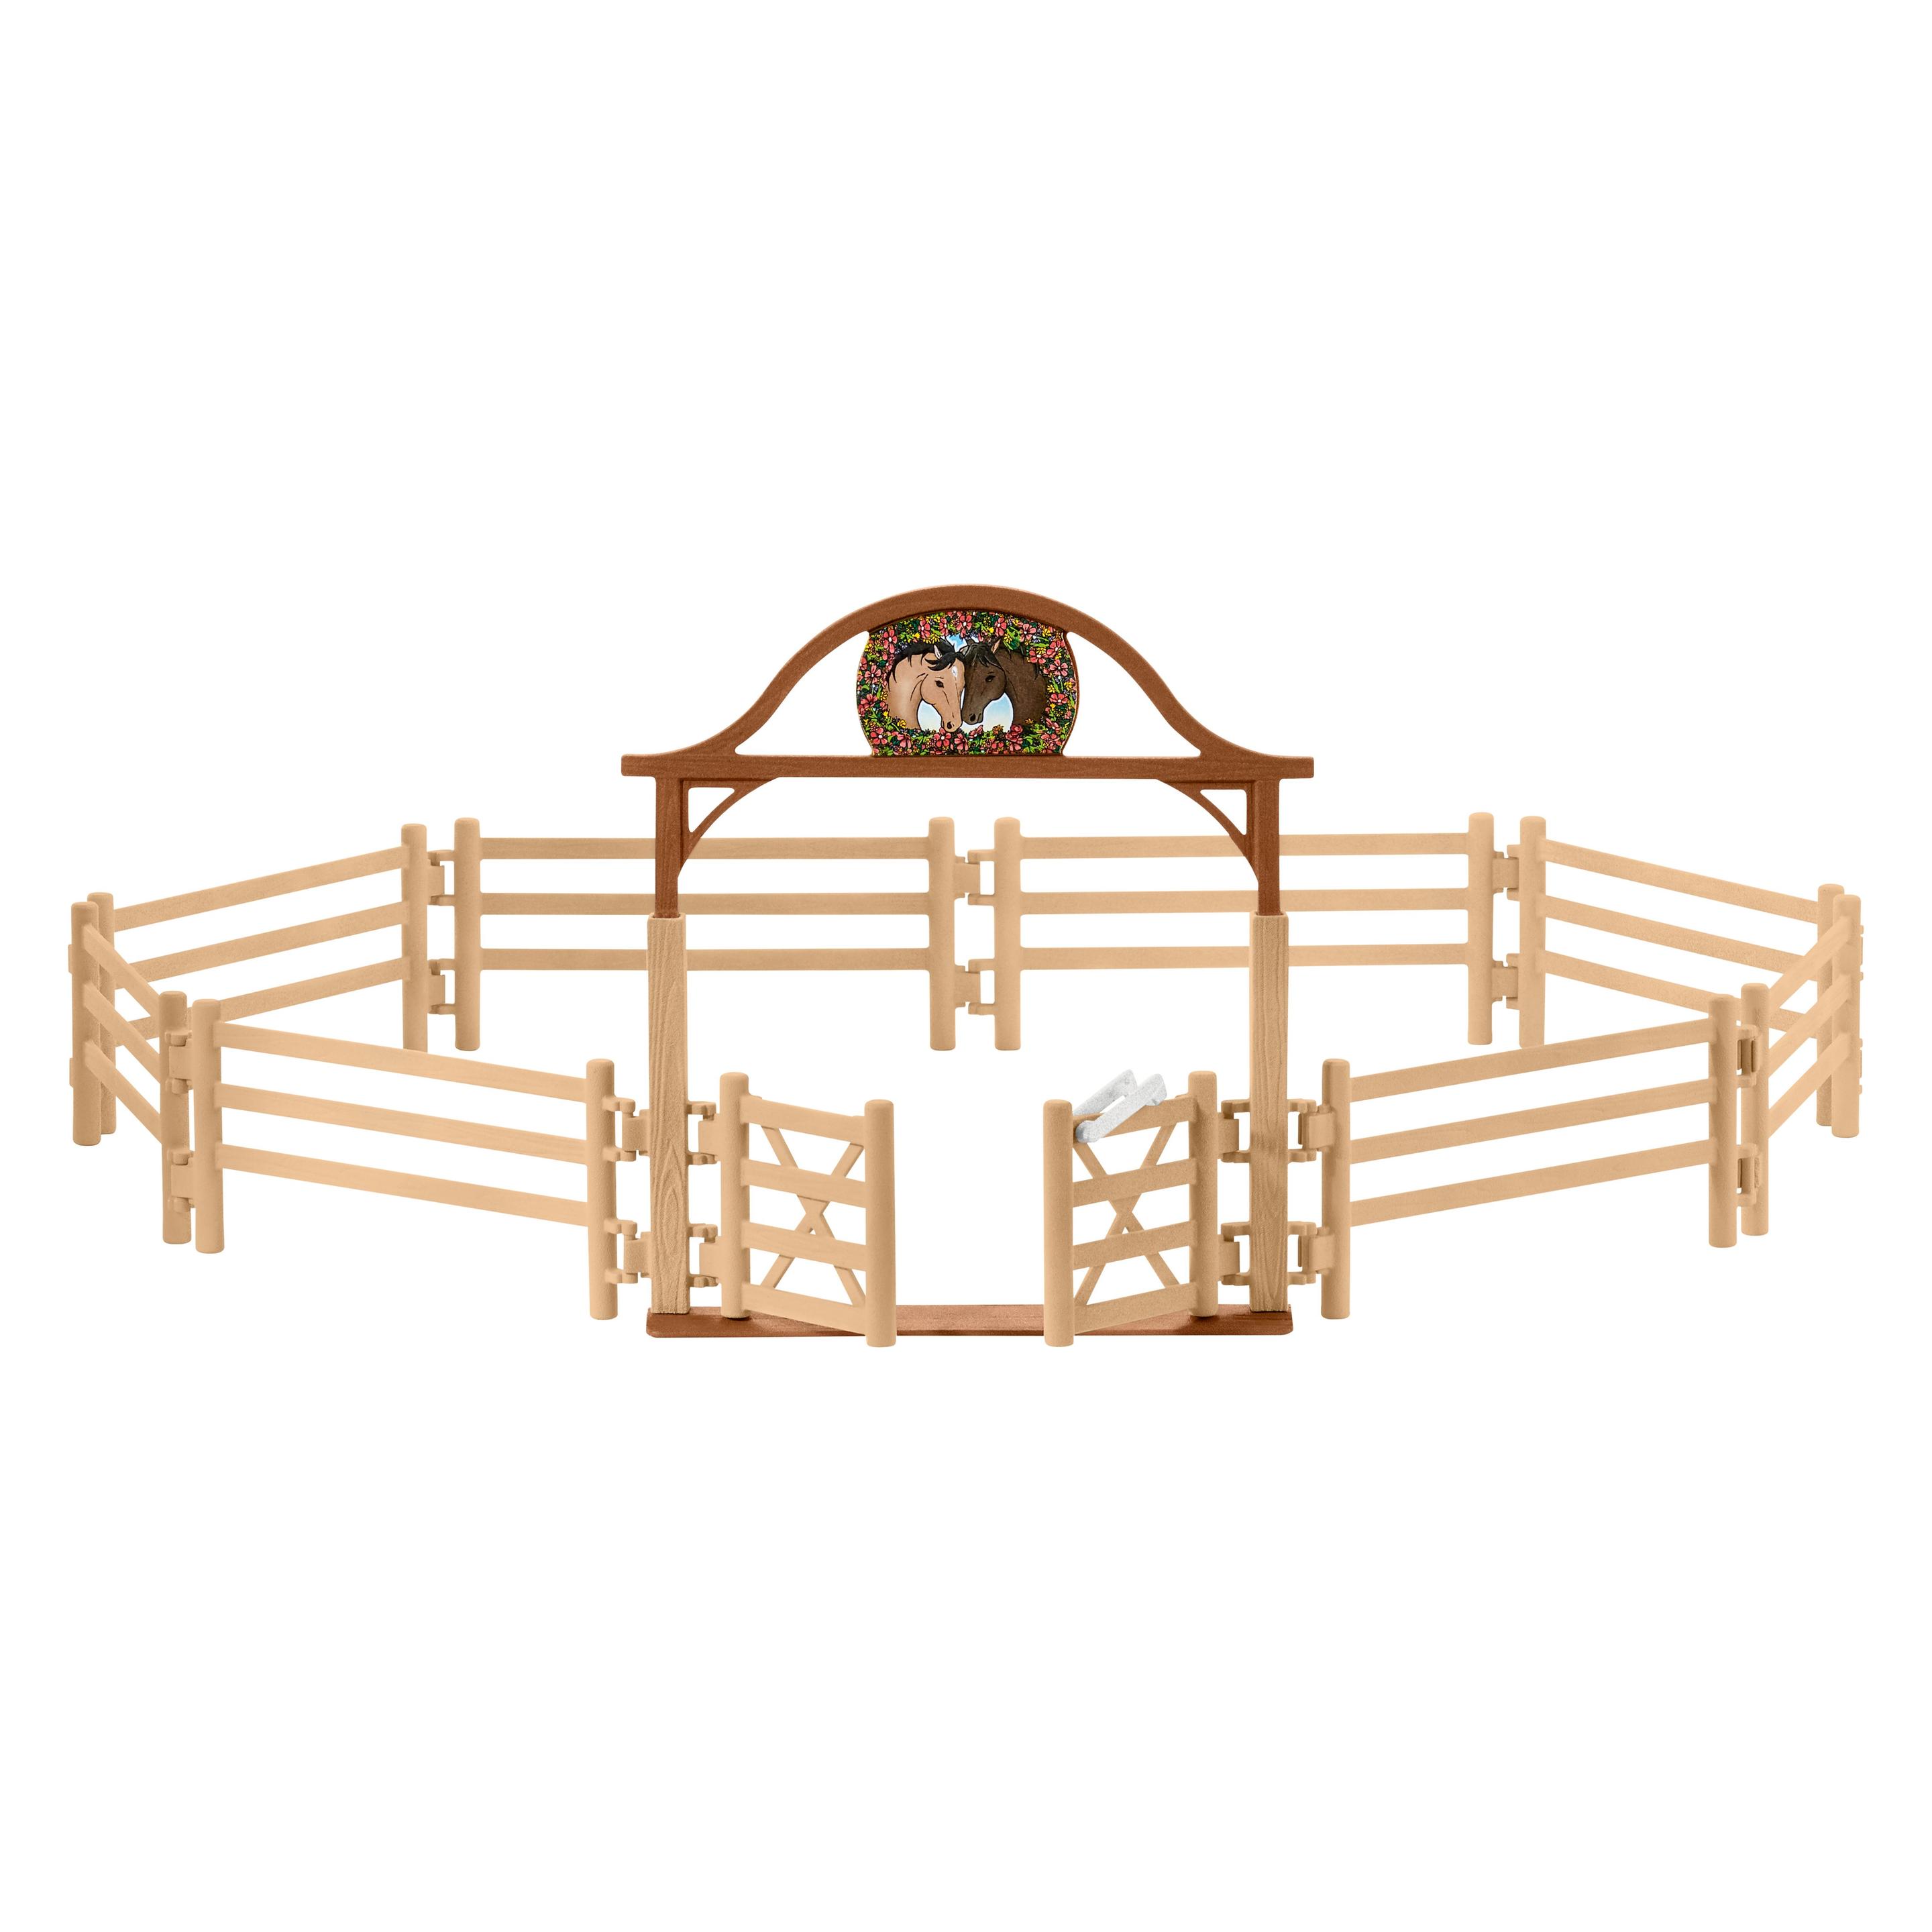
Mucola Rosenbogen + zwei Türen Schwarz Holz Rankgitter Gartentür Laubengang Garten TorEleganter & formschöner Rosenbogen inkl. Türen in Schwarz Dieser dekorative Rosenbogen aus Holz wird zum Blickfang Ihres Gartens werden. Der grazile Gartenbogen eignet sich wunderbar als Eingang, Durchgang oder zur Dekoration Ihres Gart108,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
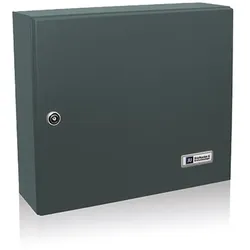
JU Durchwurfbriefkasten Mauerbriefkasten Innentür-Briefkasten Zaun-Tor-BriefkastBriefkasten 02-186 der JU-Serie 03 in Eisenglimmer ohne Einwurfklappe mit rückseitiger Entnahme. Produktbeschreibung Der Einzelbriefkasten 02-186 ohne Einwurfklappe ist aus feuerverzinktem Stahlblech gefertigt. Der Einwurf erfolgt auf der Vorderseite und die Entnahme auf der Rückseite.107,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mucola Rosen Bogen Holz Spalier Pergola Torbogen Garten Tor Rank Gitter Tür RankhilfeEleganter & formschöner Rosenbogen inkl. Türen Dieser dekorative Rosenbogen wird zum Blickfang Ihres Gartens werden. Der grazile Rosenbogen aus Holz eignet sich wunderbar als Eingang, Durchgang oder zur Dekoration Ihres Gartenweges - Ihrer Fantasie106,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sollte ein Verkaufsverbot für Cyanacrylat-Kleber beschlossen werden?
Die Entscheidung, ein Verkaufsverbot für Cyanacrylat-Kleber zu erlassen, sollte auf einer umfassenden Bewertung der potenziellen Risiken und Nutzen basieren. Es ist wichtig, die potenziellen Gefahren des Klebers, insbesondere für Kinder und Haustiere, zu berücksichtigen und angemessene Sicherheitsvorkehrungen zu treffen. Gleichzeitig sollte auch der Nutzen des Klebers für verschiedene Anwendungen und Industrien berücksichtigt werden. Eine umfassende Abwägung dieser Faktoren ist erforderlich, um eine fundierte Entscheidung zu treffen. **
-
Fällt das Verkaufsverbot auch auf Böller der Kategorie P1?
Nein, das Verkaufsverbot betrifft nur Feuerwerkskörper der Kategorien F2 und F3. Böller der Kategorie P1 sind weiterhin erhältlich und dürfen verkauft werden. **
-
Gibt es ein Verkaufsverbot für Feuerwerk im Jahr 2022/2023?
Es gibt derzeit keine allgemeine Regelung für ein Verkaufsverbot von Feuerwerk im Jahr 2022/2023. Die Entscheidung über ein Verkaufsverbot liegt in der Regel bei den jeweiligen nationalen oder regionalen Behörden und kann von Jahr zu Jahr unterschiedlich sein. Es ist daher ratsam, sich vor dem Kauf von Feuerwerk über die aktuellen Bestimmungen in der eigenen Region zu informieren. **
-
Warum bekommen Oppo und OnePlus jetzt ein Verkaufsverbot für Smartphones in Deutschland?
Oppo und OnePlus haben ein Verkaufsverbot für Smartphones in Deutschland erhalten, da sie gegen Patentrechte von Nokia verstoßen haben. Nokia hat erfolgreich vor Gericht argumentiert, dass Oppo und OnePlus Technologien verwenden, für die sie keine Lizenzgebühren bezahlt haben. Das Verkaufsverbot ist eine vorläufige Maßnahme, während der Rechtsstreit weitergeht. **


Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Verkaufsverbot:
-
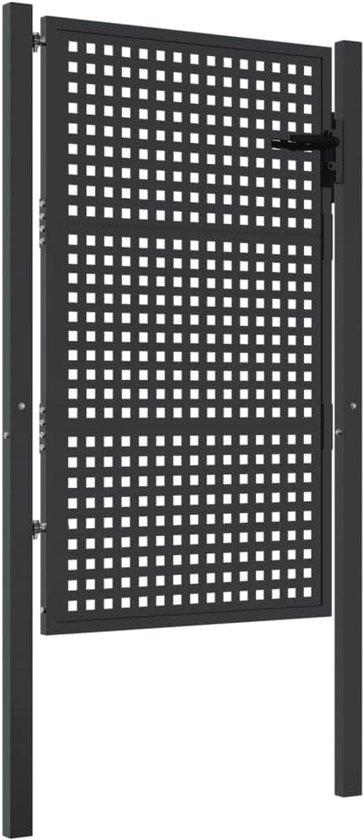
Metallischer Gartenzaun, Anthrazitfarben - Inklusive Schloss und Griff - 105x175 cm. Zaun für Garten oder EinfahrtDieses robuste Gartentor, Terrassentor oder Zauntor bietet einen sicheren und langlebigen Zugang zu Ihrem Garten, Hof oder Ihrer Terrasse. Das Design verfügt über ein stark verschweißtes Gitter für zusätzliche Sicherheit. Das Tor wird komplett mit einem Schlosset und einem Griff geliefert, sodass Sie es sofort sicher verschließen können. Die Komponenten sind in Anthrazitfarbe gehalten. Die Gesamtmaße betragen 105 cm Breite und 175 cm Höhe. Die Montage ist erforderlich. Im Lieferumfang enthalten: 1x Rahmen und 2x Pfosten.640,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A-050 Edelstahl Durchwurfbriefkasten Zaun&TorEdelstahl Durchwurfbriefkasten für Tür und Tor: A-050 Material Durchwurfbriefkasten: Material (Tür, Klappe, Türeinwurf): Edelstahl, gebürstet Material Kasten: Edelstahl, gebürstet Für innen und außen geeignet Maße Durchwurfbriefkasten: Maße Einzelkasten: 330 x 370 x 100 mm (HxBxT) Maße Türeinwurf: 85 x 375 mm (HxB) benötigte Tor/Tür-Stärke: zwischen 24 - 32 mm DIN EN 13724 konform , d.h. DIN A4 Umschläge passen in den Kasten, ohne geknickt zu werden. Lieferumfang: Lieferung inkl. 3 Schlüssel (je Briefkasten) Briefkasten wird komplett montiert geliefert (Postentnahme von hinten) Eigenschaften und Ausstattung des Briefkastens Sie möchten Ihren Durchwurfbriefkasten an ein Tor oder einen Zaun installieren? Dann ist unser A-050 Edelstahl Zaun Durchwurfbriefkasten etwas für Sie. Dieser Briefkasten ist speziell für die Montage an Toren oder massiven Zäunen produziert. Beim A-050 Edelstahl Tor Durchwurfbriefkasten ist der Kasten und die schmale Frontplatte mit einem Schraubgewinde verbunden. Somit kann Material, wie ein Tor, von 24 bis 32 mm Stärke zwischen den Briefkastenbauteilen bündig eingebunden werden. Wechselt man die mitgelieferten Schrauben durch längere aus kann der Edelstahl Zaun Durchwurfbriefkasten auch an stärkeren Toren befestigt werden. Der maximale Ausschnitt im Tor oder Zaun muss 75 x 360 mm betragen. Der Kasten und die Frontplatte sind aus hochwertigem V2A Edelstahl gefertigt. Somit ist der A-050 Edelstahl Tor Durchwurfbriefkasten witterungsbeständig und langlebig. Der Briefkasten ist 10 cm tief und besitzt ein Volumen von 12,2 Litern. Bestellbar ist der A-050 nur ohne Namensschild und ohne Klingel. Wichtiger Hinweis zur Montage des A-050 Briefkastens: Bitte schrauben Sie die Frontplatte und den Korpus nur mit handbetriebenen Schraubenzieher fest! Beim Festziehen mit einem elektrischen Schraubenzieher kann zu viel Spannung entstehen, wodurch sich die Frontplatte verziehen und das Schraubgewinde abbrechen kann. Bitte beachten Sie: der A-050 ist nicht für die Montage an einem Doppelstabmattenzaun oder anderen nicht durchgängig geschlossenen Zäunen oder Türen geeignet! DIN Norm Die Briefkatennorm DIN 13724 wurde bei der Produktion des A-050 Edelstahl Zaun Durchwurfbriefkasten eingehalten. Sie haben keine Probleme mit heraushängender oder geknickter Post. Der Kasten und der Einwurfschlitz sind ausreichend groß, um C4 Umschläge aufzufangen. Der Einwurf ist beim A-050 mit 33 cm besonders breit. Farb-, Materialauswahl und Erweiterungen Der A-050 Edelstahl Tor Durchwurfbriefkasten ist auch in anthrazit (RAL 7016) oder weiß (RAL 9016) in unserem Shop erhältlich. Auf Wunsch fertigen wir den A-050 auch in anderen RAL Farben an. Alternativ Produkte Für die Montage an einen massiven Zaun oder ein Tor ist nur unser A-050 Edelstahl Zaun Durchwurfbriefkasten geeignet. Die Bauart von Frontplatte und Briefkasten die einer Platte gespannt werden ist in unserem Shop einzigartig. Alternativ finden Sie bei uns auch kompakte Zaun Durchwurfbriefkästen ohne Zwischenspalten mit einer formschönen Frontplatte. Diese Modelle finden Sie unter den Begriffen A-04 oder den A-046. Die Zaun Durchwurfbriekästen sind sogar mit oder ohne Sprechsieb bestellbar.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mucola Rosenbogen + zwei Türen Schwarz Holz Rankgitter Gartentür Laubengang Garten TorEleganter & formschöner Rosenbogen inkl. Türen in Schwarz Dieser dekorative Rosenbogen aus Holz wird zum Blickfang Ihres Gartens werden. Der grazile Gartenbogen eignet sich wunderbar als Eingang, Durchgang oder zur Dekoration Ihres Gart108,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet das Mustang-Verkaufsverbot?
Das Mustang-Verkaufsverbot bezieht sich auf eine Maßnahme, die den Verkauf von Ford Mustang-Fahrzeugen in bestimmten Regionen oder Ländern verbietet. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel aufgrund von Importbeschränkungen, rechtlichen Problemen oder Umweltauflagen. Das Verkaufsverbot kann dazu führen, dass potenzielle Käufer keinen Zugang zu bestimmten Mustang-Modellen haben. **
-
Was ist das Verkaufsverbot an Tankstellen?
Das Verkaufsverbot an Tankstellen bezieht sich in der Regel auf alkoholische Getränke. Es soll verhindern, dass Autofahrer alkoholische Getränke direkt an der Tankstelle kaufen und anschließend im Straßenverkehr konsumieren. Das Verkaufsverbot dient somit der Verkehrssicherheit. **
-
Sollte ein Verkaufsverbot für Cyanacrylat-Kleber beschlossen werden?
Die Entscheidung, ein Verkaufsverbot für Cyanacrylat-Kleber zu erlassen, sollte auf einer umfassenden Bewertung der potenziellen Risiken und Nutzen basieren. Es ist wichtig, die potenziellen Gefahren des Klebers, insbesondere für Kinder und Haustiere, zu berücksichtigen und angemessene Sicherheitsvorkehrungen zu treffen. Gleichzeitig sollte auch der Nutzen des Klebers für verschiedene Anwendungen und Industrien berücksichtigt werden. Eine umfassende Abwägung dieser Faktoren ist erforderlich, um eine fundierte Entscheidung zu treffen. **
-
Fällt das Verkaufsverbot auch auf Böller der Kategorie P1?
Nein, das Verkaufsverbot betrifft nur Feuerwerkskörper der Kategorien F2 und F3. Böller der Kategorie P1 sind weiterhin erhältlich und dürfen verkauft werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Verkaufsverbot
-
JU Durchwurfbriefkasten Mauerbriefkasten Innentür-Briefkasten Zaun-Tor-BriefkastBriefkasten 02-186 der JU-Serie 03 in Eisenglimmer ohne Einwurfklappe mit rückseitiger Entnahme. Produktbeschreibung Der Einzelbriefkasten 02-186 ohne Einwurfklappe ist aus feuerverzinktem Stahlblech gefertigt. Der Einwurf erfolgt auf der Vorderseite und die Entnahme auf der Rückseite.107,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mucola Rosen Bogen Holz Spalier Pergola Torbogen Garten Tor Rank Gitter Tür RankhilfeEleganter & formschöner Rosenbogen inkl. Türen Dieser dekorative Rosenbogen wird zum Blickfang Ihres Gartens werden. Der grazile Rosenbogen aus Holz eignet sich wunderbar als Eingang, Durchgang oder zur Dekoration Ihres Gartenweges - Ihrer Fantasie106,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es ein Verkaufsverbot für Feuerwerk im Jahr 2022/2023?
Es gibt derzeit keine allgemeine Regelung für ein Verkaufsverbot von Feuerwerk im Jahr 2022/2023. Die Entscheidung über ein Verkaufsverbot liegt in der Regel bei den jeweiligen nationalen oder regionalen Behörden und kann von Jahr zu Jahr unterschiedlich sein. Es ist daher ratsam, sich vor dem Kauf von Feuerwerk über die aktuellen Bestimmungen in der eigenen Region zu informieren. **
-
Warum bekommen Oppo und OnePlus jetzt ein Verkaufsverbot für Smartphones in Deutschland?
Oppo und OnePlus haben ein Verkaufsverbot für Smartphones in Deutschland erhalten, da sie gegen Patentrechte von Nokia verstoßen haben. Nokia hat erfolgreich vor Gericht argumentiert, dass Oppo und OnePlus Technologien verwenden, für die sie keine Lizenzgebühren bezahlt haben. Das Verkaufsverbot ist eine vorläufige Maßnahme, während der Rechtsstreit weitergeht. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.